

Nhận diện thủ đoạn mua bán trái phép hóa đơn trong hoạt động kinh doanh dịch vụ
Theo số liệu được cung cấp, trong 6 tháng đầu năm 2026, GRDP của Hà Tĩnh tăng 12,79%; khu vực dịch vụ tăng 6,73%, đóng góp 2,53 điểm phần trăm vào mức tăng trưởng chung. Doanh thu dịch vụ lưu trú, ăn uống và du lịch lữ hành ước đạt trên 3.200 tỷ đồng, tăng 16% so với cùng kỳ. Tổng thu ngân sách trên địa bàn ước đạt 11.932 tỷ đồng, trong đó thu từ thuế, phí hơn 4.057 tỷ đồng.
Những con số trên cho thấy khu vực dịch vụ đang giữ vai trò ngày càng quan trọng trong nền kinh tế địa phương. Tuy nhiên, đặc thù của các loại hình kinh doanh như lưu trú, ăn uống, vận tải, tổ chức sự kiện, du lịch… là tần suất giao dịch lớn, khách hàng đa dạng, trong khi việc xác định chính xác doanh thu thực tế ở một số trường hợp còn gặp khó khăn. Đây là những yếu tố có thể bị lợi dụng để thực hiện hành vi gian lận thuế, mua bán hóa đơn hoặc hợp thức hóa các giao dịch không có thật.
Qua công tác đấu tranh, phòng ngừa tội phạm, cơ quan chức năng tại Hà Tĩnh ghi nhận tình trạng trốn thuế, mua bán trái phép hóa đơn có những diễn biến đáng chú ý. Trong 9 tháng đầu năm 2026, Cơ quan điều tra đã phát hiện, đấu tranh, triệt phá nhiều đường dây tội phạm trong lĩnh vực kinh tế trên địa bàn tỉnh và có liên quan đến nhiều địa phương khác; khởi tố 12 vụ, 105 b ị can về tội trốn thuế, mua bán trái phép hóa đơn.
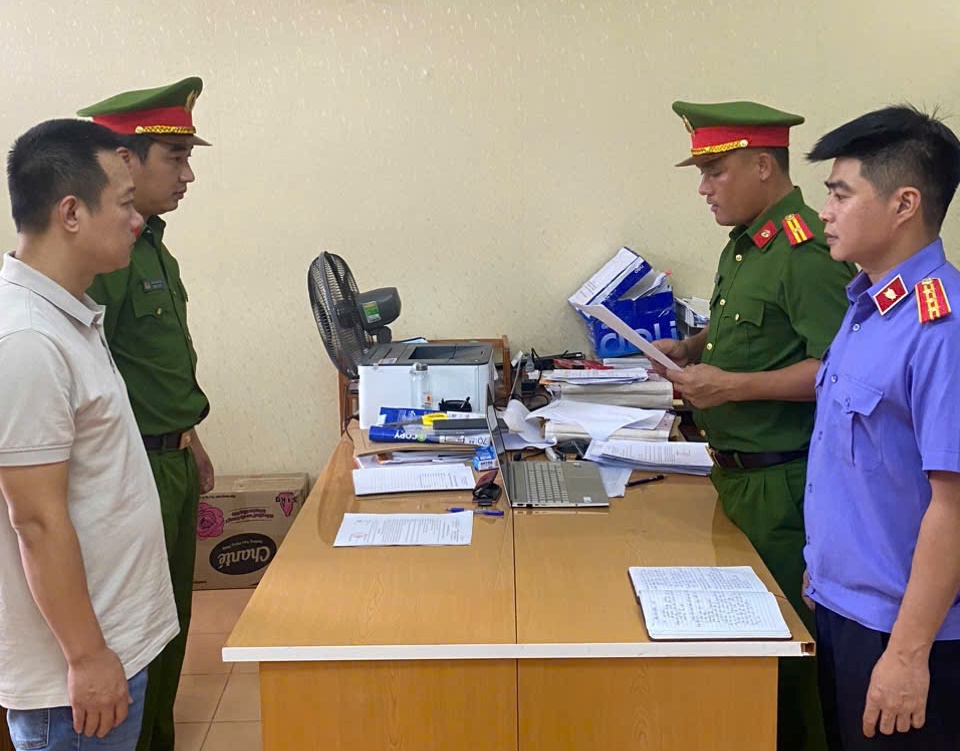
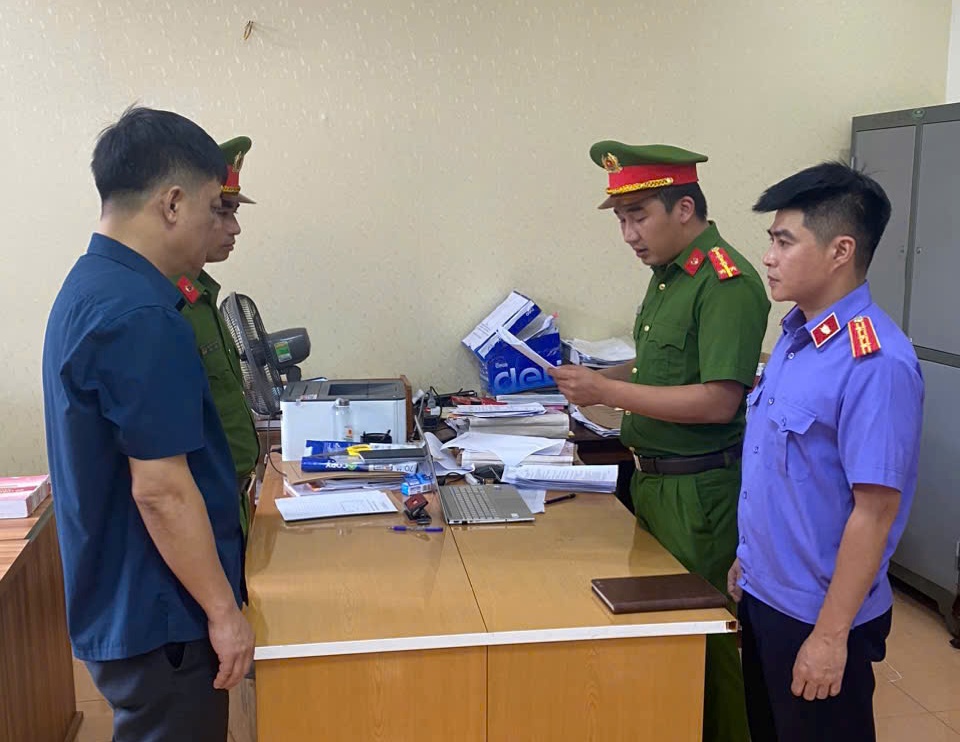
Đáng chú ý, các đối tượng không chỉ hoạt động đơn lẻ mà còn liên kết thành đường dây, sử dụng nhiều doanh nghiệp, tài khoản ngân hàng và phương thức giao dịch khác nhau để che giấu hành vi phạm tội. Một số vụ việc được phát hiện thông qua công tác nắm tình hình, truy vết và đấu tranh trên không gian mạng.
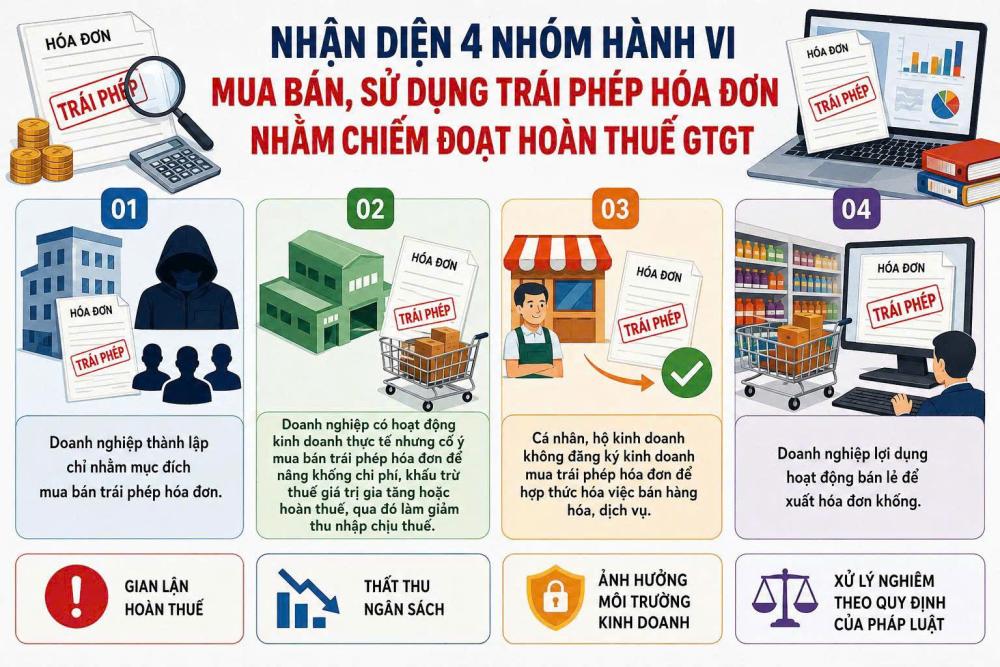
Từ thực tiễn công tác quản lý và đấu tranh phòng, chống vi phạm về hóa đơn, có thể nhận diện một số phương thức, thủ đoạn đáng chú ý sau:
Thành lập doanh nghiệp để mua bán trái phép hóa đơn
Một trong những thủ đoạn phức tạp là thành lập doanh nghiệp nhưng không nhằm mục đích sản xuất, kinh doanh thực chất mà chủ yếu để phát hành hóa đơn khống, mua bán hóa đơn nhằm thu lợi bất chính.
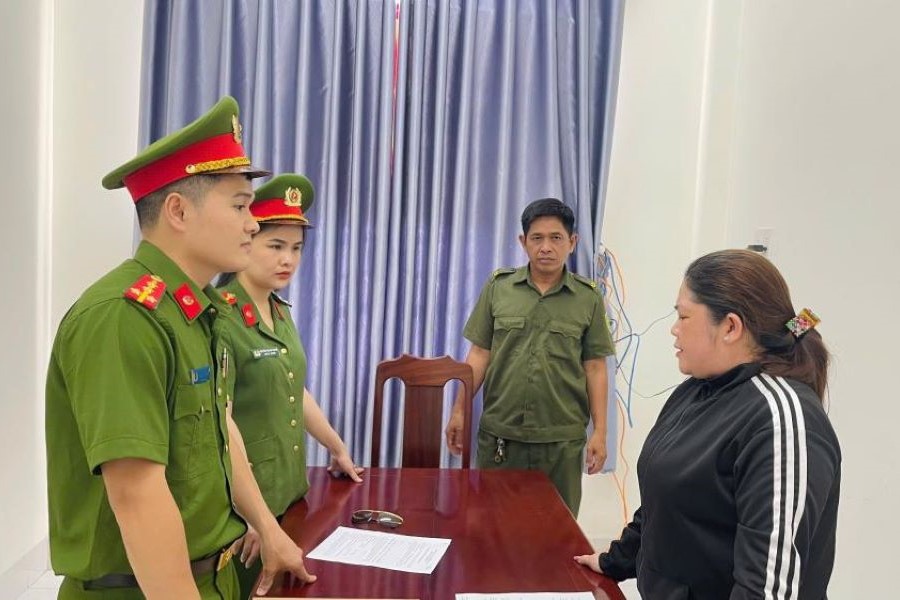
Các doanh nghiệp này thường có quy mô nhỏ, ít lao động, hoạt động trong thời gian ngắn rồi thay đổi người đại diện theo pháp luật, chuyển địa chỉ hoặc bỏ địa chỉ kinh doanh. Hóa đơn đầu vào, đầu ra phát sinh với giá trị bất thường, trong khi số thuế phải nộp thấp hoặc gần như bằng không so với doanh thu thể hiện trên hóa đơn.
Một dấu hiệu khác là dòng tiền qua tài khoản ngân hàng chủ yếu mang tính chất trung chuyển. Tiền được chuyển vào tài khoản rồi nhanh chóng rút ra hoặc chuyển tiếp sang tài khoản khác, số dư thường xuyên ở mức thấp. Người đứng tên doanh nghiệp trong một số trường hợp chỉ là người được thuê, nhờ đứng tên hoặc bị lợi dụng giấy tờ tùy thân, không trực tiếp điều hành hoạt động kinh doanh.
Đối với lĩnh vực dịch vụ, các đối tượng còn có thể lợi dụng tên tuổi, hình ảnh của những cơ sở đang hoạt động thực tế để tạo vỏ bọc cho doanh nghiệp không có hoạt động kinh doanh tương ứng. Chúng sử dụng hình ảnh cơ sở, thông tin giới thiệu hoặc tên gọi tương tự nhằm tạo lòng tin với khách hàng, trong khi doanh nghiệp đứng tên trên hóa đơn không có năng lực thực tế để cung cấp dịch vụ như nội dung đã xuất.
Hành vi mua bán trái phép hóa đơn có thể bị xử lý hình sự về tội mua bán trái phép hóa đơn theo Điều 203 Bộ luật Hình sự năm 2015, sửa đổi, bổ sung năm 2017, tùy thuộc tính chất, mức độ và các điều kiện xử lý theo quy định pháp luật.
Có hoạt động kinh doanh nhưng mua hóa đơn để nâng khống chi phí
Khác với doanh nghiệp được thành lập chủ yếu để mua bán hóa đơn, nhóm đối tượng này có hoạt động sản xuất, kinh doanh thực tế nhưng cố ý mua hóa đơn đầu vào không hợp pháp nhằm hợp thức hóa chi phí, tăng chi phí được trừ khi xác định thu nhập chịu thuế hoặc tăng số thuế giá trị gia tăng được khấu trừ trái quy định.
Thủ đoạn thường được thực hiện theo hai hướng. Thứ nhất, doanh nghiệp thông đồng với bên bán để nâng khống giá trị hàng hóa, dịch vụ trên hợp đồng, hóa đơn so với giao dịch thực tế. Thứ hai, doanh nghiệp tạo lập các khoản chi phí không có thật hoặc mua hóa đơn của doanh nghiệp khác để hợp thức hóa hàng hóa, dịch vụ đã mua nhưng không có hóa đơn, chứng từ hợp pháp.
Trong hoạt động kinh doanh dịch vụ, các khoản chi như ăn uống, hội nghị, tổ chức sự kiện, tiếp khách, thuê phương tiện… có thể bị lợi dụng để hợp thức hóa chi phí. Những dấu hiệu cần lưu ý gồm: chi phí kê khai tăng bất thường nhưng không tương xứng với quy mô nhân sự, tài sản, doanh thu hoặc năng lực hoạt động; hóa đơn đầu vào tập trung vào một số ít nhà cung cấp có dấu hiệu rủi ro; chi phí dịch vụ tăng đột biến, nhất là vào thời điểm gần kỳ quyết toán thuế.
Trường hợp hành vi sử dụng hóa đơn, chứng từ không hợp pháp nhằm làm giảm số thuế phải nộp hoặc tăng số thuế được hoàn trái quy định, đối tượng có thể bị xử lý về tội trốn thuế theo Điều 200 Bộ luật Hình sự, tùy tính chất, mức độ và các điều kiện cấu thành tội phạm.
Cá nhân, hộ kinh doanh mua hóa đơn để hợp thức hóa giao dịch
Một thủ đoạn khác là cá nhân, hộ kinh doanh có hoạt động mua bán hàng hóa, cung cấp dịch vụ thực tế nhưng không thực hiện việc lập hóa đơn theo quy định hoặc không có hóa đơn, chứng từ hợp pháp, sau đó tìm mua hóa đơn của doanh nghiệp khác để giao cho bên mua.
Dấu hiệu của hành vi này có thể thể hiện qua dòng tiền giao dịch. Bên mua chuyển tiền vào tài khoản của doanh nghiệp đứng tên trên hóa đơn, sau đó khoản tiền được chuyển trả cho người trực tiếp bán hàng hoặc cung cấp dịch vụ, sau khi trừ một khoản phí. Trong khi đó, giữa doanh nghiệp xuất hóa đơn và người trực tiếp cung cấp hàng hóa, dịch vụ không có quan hệ giao dịch phù hợp; hồ sơ thiếu hợp đồng, chứng từ giao nhận hoặc tài liệu chứng minh việc cung cấp hàng hóa, dịch vụ trên thực tế.
Đây là thủ đoạn cần được chú ý trong những lĩnh vực có nhiều giao dịch giữa doanh nghiệp với cá nhân, hộ kinh doanh, nhất là vận tải, cung cấp vật liệu xây dựng và một số hoạt động dịch vụ khác. Việc kiểm tra tính hợp pháp của hóa đơn cần gắn với xác minh thực tế giao dịch, chủ thể cung cấp hàng hóa, dịch vụ và chứng từ thanh toán, tránh chỉ căn cứ vào hóa đơn hoặc việc chuyển tiền qua tài khoản để đánh giá bản chất giao dịch.
Lợi dụng hoạt động bán lẻ để xuất hóa đơn khống
Thủ đoạn này có thể phát sinh tại các cơ sở phục vụ trực tiếp người tiêu dùng như nhà hàng, cơ sở lưu trú, khu vui chơi, giải trí và những loại hình dịch vụ có lượng khách hàng lớn.
Đặc điểm của các hoạt động này là nhiều khách hàng cá nhân không có nhu cầu lấy hóa đơn. Lợi dụng thực tế đó, doanh nghiệp có thể không lập hóa đơn đối với giao dịch phát sinh, sau đó sử dụng phần doanh thu này để xuất hóa đơn cho tổ chức, cá nhân khác có nhu cầu mua hóa đơn đầu vào.
Một số dấu hiệu cần lưu ý là sự chênh lệch bất thường, kéo dài giữa doanh thu thực tế ước tính và doanh thu thể hiện trên hóa đơn; số lượng hóa đơn xuất cho tổ chức, doanh nghiệp không tương xứng với quy mô hoạt động; doanh thu kê khai không phù hợp với diện tích kinh doanh, số lượng nhân viên, lượng nguyên vật liệu tiêu thụ hoặc số lượng khách hàng phục vụ.
Việc nhận diện các dấu hiệu trên có ý nghĩa quan trọng đối với cơ quan chức năng trong công tác kiểm tra, xác minh, đồng thời giúp doanh nghiệp tự rà soát quy trình quản lý doanh thu, lập hóa đơn và kê khai thuế. Tuy nhiên, từng dấu hiệu riêng lẻ chưa đủ để kết luận có hành vi vi phạm; việc đánh giá cần dựa trên tài liệu, chứng cứ và kết quả xác minh cụ thể.
Chủ động phòng ngừa, không tiếp tay cho hành vi vi phạm
Theo quy định pháp luật về hóa đơn, khi bán hàng hóa, cung cấp dịch vụ, người bán có trách nhiệm lập hóa đơn điện tử giao cho người mua, trừ các trường hợp pháp luật quy định khác. Hóa đơn phải phản ánh trung thực nội dung nghiệp vụ kinh tế phát sinh; người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập.
Để phòng ngừa rủi ro, các doanh nghiệp kinh doanh dịch vụ cần thực hiện nghiêm các quy định của pháp luật về thuế, hóa đơn; không mua bán, sử dụng hóa đơn bất hợp pháp để hợp thức hóa chi phí hoặc giao dịch không có thật. Khi ký kết hợp đồng, giao dịch với đối tác, cần kiểm tra thông tin pháp lý, ngành nghề kinh doanh, địa chỉ và năng lực thực tế của đơn vị cung cấp hàng hóa, dịch vụ.
Doanh nghiệp cần đặc biệt thận trọng với các giao dịch có giá trị bất thường, nhà cung cấp mới thành lập hoặc có biểu hiện không tương xứng giữa quy mô hoạt động và giá trị hóa đơn phát sinh. Việc thanh toán, giao nhận hàng hóa, cung cấp dịch vụ phải được thực hiện đúng bản chất giao dịch; hợp đồng, hóa đơn, chứng từ thanh toán và các tài liệu liên quan cần được lập, quản lý, lưu trữ đầy đủ theo quy định.
Đối với người dân, khi mua hàng hóa, sử dụng dịch vụ thuộc trường hợp phải lập hóa đơn, cần chủ động yêu cầu người bán cung cấp hóa đơn theo quy định. Không cho mượn giấy tờ tùy thân, địa điểm hoặc thông tin cá nhân để người khác thành lập, điều hành doanh nghiệp không có hoạt động thực tế; tuyệt đối không tham gia mua bán, môi giới hóa đơn hoặc tiếp tay cho các giao dịch nhằm trốn thuế.
Khi phát hiện dấu hiệu nghi vấn liên quan đến mua bán trái phép hóa đơn, sử dụng hóa đơn bất hợp pháp hoặc trốn thuế, người dân và doanh nghiệp cần kịp thời thông tin cho cơ quan Thuế hoặc cơ quan Công an để được hướng dẫn, tiếp nhận và xử lý theo quy định.
Chủ động nhận diện thủ đoạn, kiểm soát chặt chẽ giao dịch và tuân thủ quy định pháp luật về hóa đơn, thuế không chỉ giúp doanh nghiệp hạn chế rủi ro pháp lý mà còn góp phần xây dựng môi trường kinh doanh minh bạch, lành mạnh, bảo vệ nguồn thu ngân sách và phục vụ mục tiêu phát triển kinh tế - xã hội của tỉnh Hà Tĩnh.
- Chia sẻ:
-

- In
- Một hành trình, ba điểm chạm... (18/10/2026)
- Nhận diện thủ đoạn mua bán trái phép hóa đơn trong hoạt động kinh doanh dịch vụ (18/10/2026)
- Những hoạt động ý nghĩa chào mừng Ngày Phụ nữ Việt Nam 20/10 (18/10/2026)
- Tăng cường tuyên truyền, kiểm tra, bảo đảm an toàn giao thông trong lứa tuổi học sinh (18/10/2026)
- Ra mắt mô hình “05 đồng hành” trong công tác tái hòa nhập cộng đồng (18/10/2026)
- Chủ động đấu tranh hiệu quả với các loại tội phạm trên địa bàn (16/10/2026)
- Hội nghị toàn quốc quán triệt, triển khai thực hiện Nghị quyết Trung ương 4 (16/10/2026)
- Công an xã Kỳ Anh hướng ứng chiến dịch " Không một mình - Phòng chống xâm hại trực tuyến" (16/10/2026)
- Công an xã Kỳ Văn hưởng ứng Ngày Công dân số Việt Nam (16/10/2026)
- Công an phường Vũng Áng ngăn chặn kịp thời đối tượng giả danh Công an để lừa đảo (16/10/2026)
- Tuyển chọn công dân vào Công an nhân dân
- Cấp lại thẻ Căn cước công dân
- Đổi thẻ Căn cước công dân
- Cấp mới Giấy chứng nhận đủ điều kiện về an ninh, trật tự
- Thẩm duyệt thiết kế về phòng cháy và chữa cháy đối với các dự án, công trình quy định tại Phụ lục IV ban hành kèm theo Nghị định số 79/2014/NĐ-CP ngày 31/7/2014 của Chính phủ Xem thêm >>
- Chỉ đạo, điều hành nổi bật của Bộ Công an trong tuần từ 06/3 – 11/3/2023
- Di sản tinh thần vô giá của lực lượng Công an nhân dân
- Năm 2023 tập trung cao độ kiểm soát nồng độ cồn, ma túy trên các tuyến giao thông
- Những đóng góp quan trọng của phụ nữ Công an trong sự nghiệp bảo vệ an ninh, trật tự
- Toàn văn bài phát biểu của Tổng Bí thư Nguyễn Phú Trọng tại Lễ kỷ niệm 75 năm Công an nhân dân học tập, thực hiện Sáu điều Bác Hồ dạy
- 75 năm thực hiện Sáu điều Bác Hồ dạy - Lực lượng Công an nhân dân "rèn đức, luyện tài, lập chiến công, vì nước quên thân, vì dân phục vụ"
- Chỉ đạo, điều hành nổi bật của Bộ Công an trong tuần từ 27/2 – 04/3/2023
- Phát huy thành tựu 50 năm phát triển công nghệ thông tin trong Công an nhân dân
- Bảo đảm tuyệt đối an ninh, an toàn hàng không góp phần thúc đẩy phát triển kinh tế - xã hội
- Chủ động bảo đảm an ninh, an toàn hệ thống thông tin, đáp ứng yêu cầu triển khai Đề án 06 và dịch vụ công Bộ Công an